Mappa Globale della Produzione

Dove il mondo produce i vestiti.

Ogni collezione lascia due tracce, una di carta e una fisica. Quella di carta è il tech pack. Quella fisica passa per pochi luoghi al mondo che hanno impiegato decenni, a volte secoli, a costruire la combinazione di competenze, macchinari e infrastruttura di cui un certo prodotto ha bisogno. Gran parte dei contenuti sulla moda tratta "produzione" come una parola sola, ma non lo è. Un cappotto di lana, una t-shirt di cotone e un paio di stivali di pelle non arrivano solo da fabbriche diverse: arrivano da continenti, economie e tecnologie diverse, per ragioni che di rado vengono spiegate tutte insieme.

Questo è quel posto.

Come leggere questa pagina: esplora una regione per capirne l'intero ecosistema, oppure vai direttamente al distretto che corrisponde al tuo prodotto e alla fascia di mercato target. Ogni voce è confrontata sugli stessi sei campi — vedi sotto.
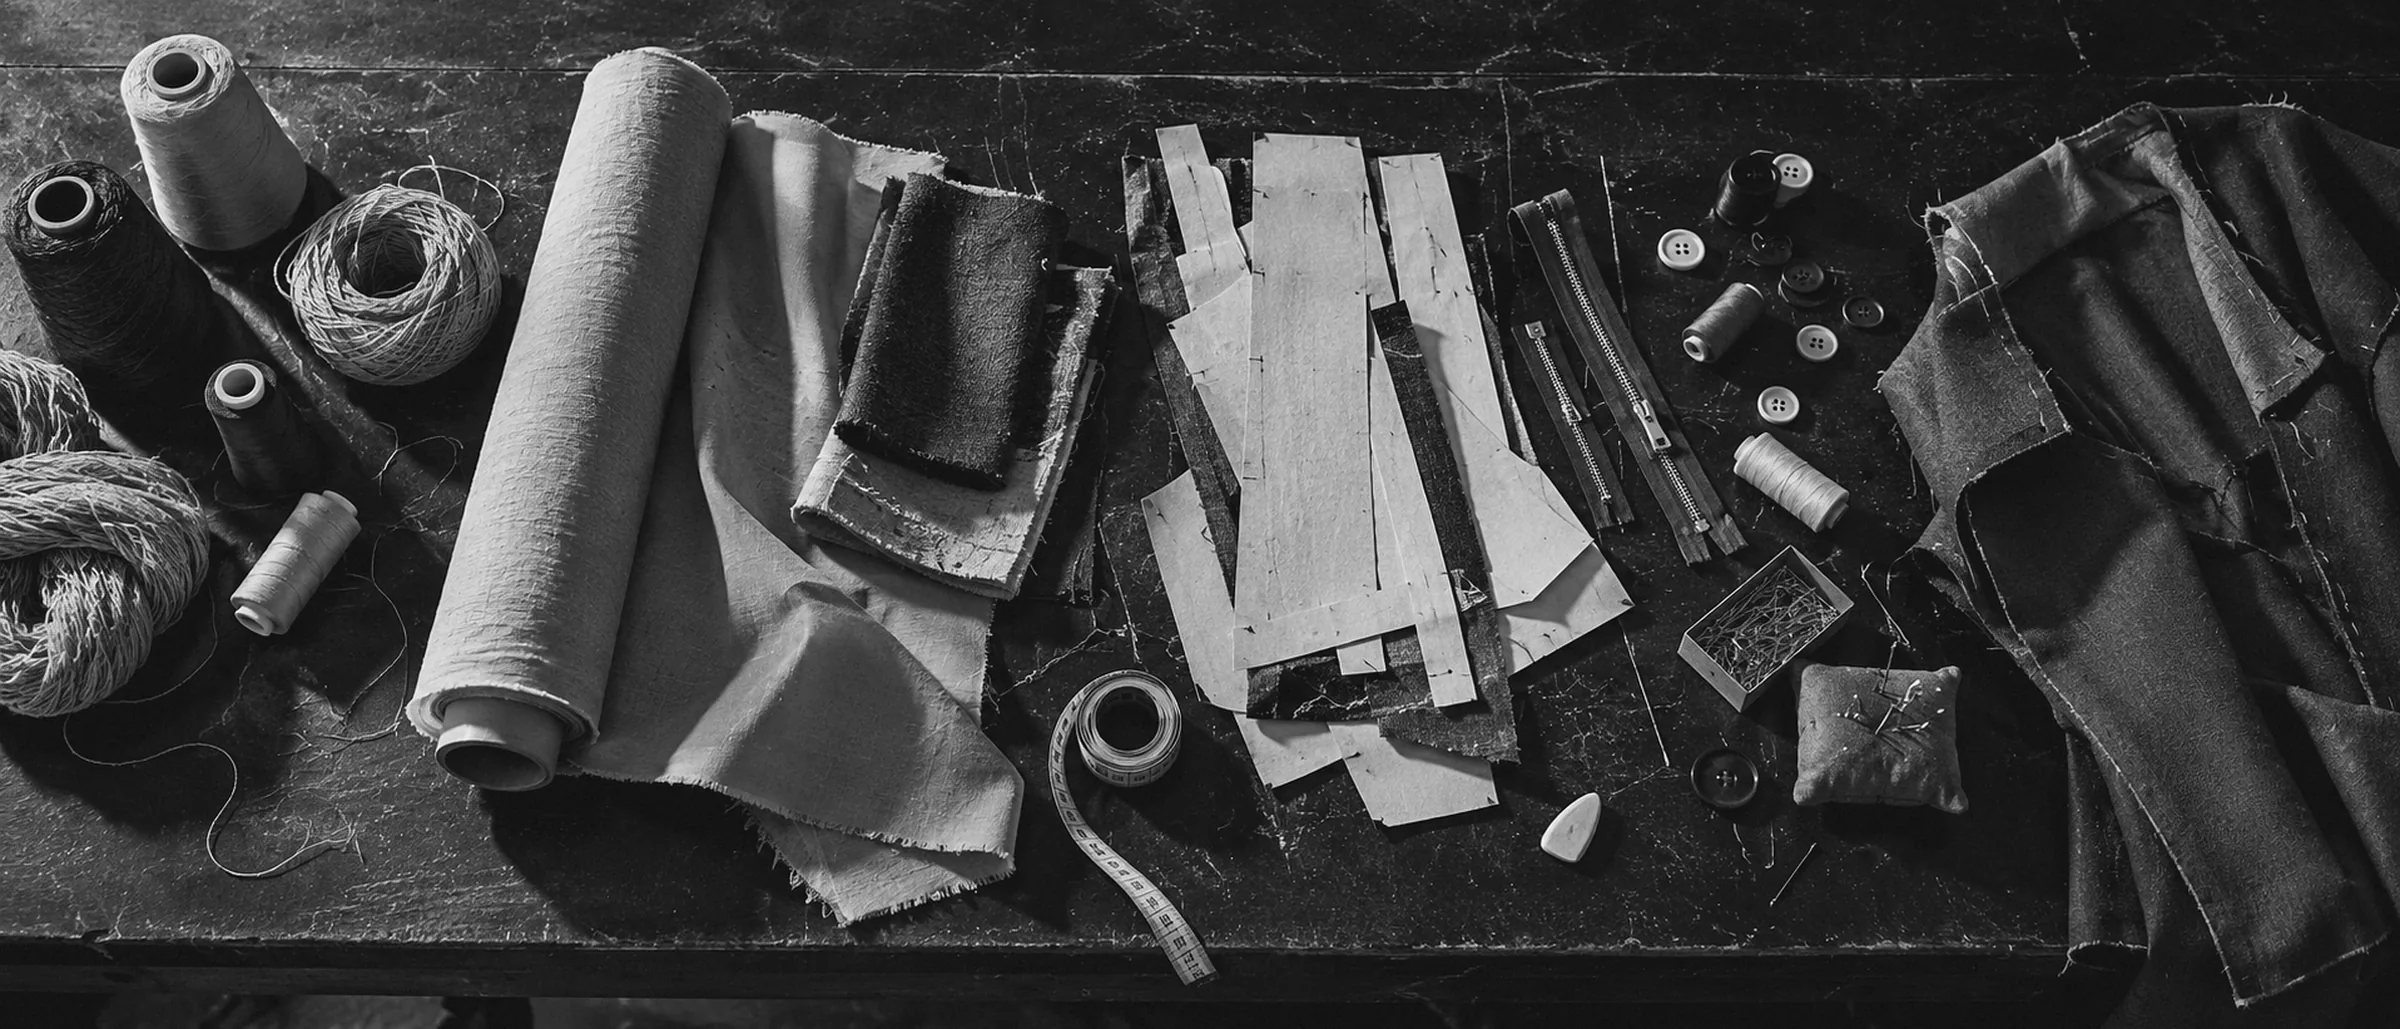
Veduta dall’alto di un piano di lavoro scuro con la sequenza fisica di un capo disposta in ordine: filato, tessuto, pezzi tagliati, accessori e un capo semi-assemblato.
01

Europa

Italia — Nord

Il Nord Italia è la più alta concentrazione di competenza tessile d'Europa, organizzata in distretti distinti: ciascuno si difende su una fibra o su un processo diverso, invece di competere con gli altri sullo stesso terreno.

Prato

Toscana
Specializzazione
tessuto multifibra, lana rigenerata e riciclata, ready-to-wear «pronto moda» a rotazione rapida
Fascia di mercato
medio-alta, con un vantaggio di volume rispetto ai vicini di nicchia
Materia prima principale
fibra mista e riciclata: la competenza distintiva di Prato è trasformare gli scarti tessili in filato utilizzabile, un modello circolare che quasi nessun altro distretto gestisce a questa scala
Tecnologia distintiva
infrastruttura di riciclo e rigenerazione tessile, con una densità senza paragoni (circa 7.000 aziende, il più grande distretto tessile d'Europa)
Certificazioni tipiche
GRS (contenuto riciclato), OEKO-TEX
Nota commerciale
solida base export verso le filiere ready-to-wear di brand internazionali; più esposto alle oscillazioni della domanda dei vicini più piccoli e ad alto margine
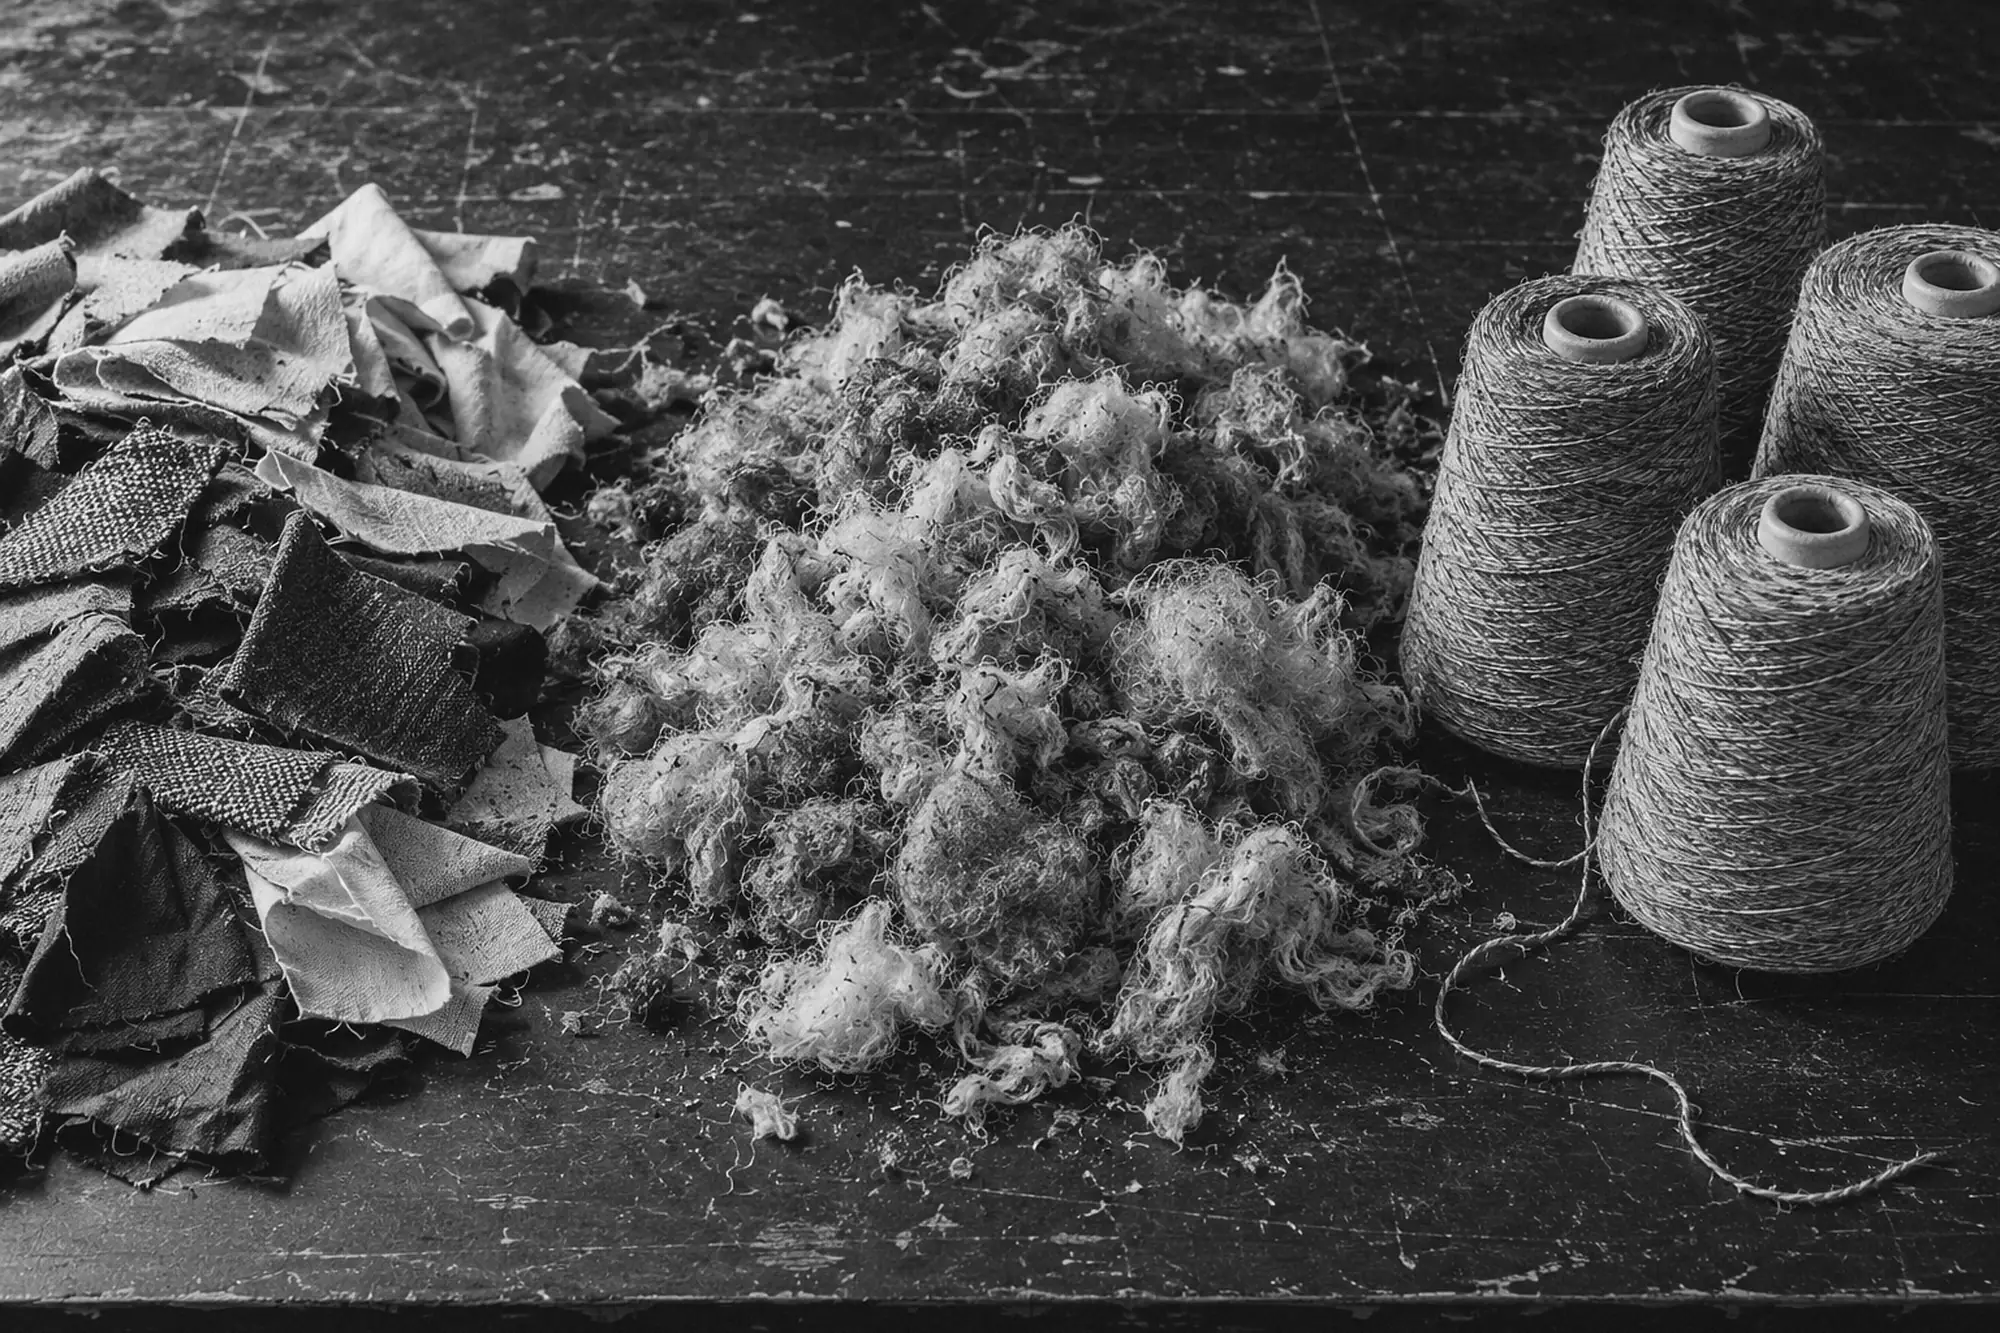
Tre stadi della rigenerazione tessile su una sola superficie: scarti tessili selezionati, fibra sfilacciata e filato avvolto su rocche.

Biella

Piemonte
Specializzazione
filati e tessuti di lana fine, lana pettinata di lusso
Fascia di mercato
alta-altissima: rifornisce direttamente le maison
Materia prima principale
lana fine, in gran parte importata (merino da Australia e Nuova Zelanda) e rifinita sul posto
Tecnologia distintiva
competenza storica nella rifinizione della lana, legata alla qualità dell'acqua alpina usata nei processi di lavaggio e tintura
Certificazioni tipiche
RWS (Responsible Wool Standard), OEKO-TEX
Nota commerciale
base di aziende più piccola di quella di Prato ma margini strutturalmente più alti; meno esposto ai cicli di domanda del fast fashion

Como

Lombardia
Specializzazione
seta — stampa, tessitura, cravatte e foulard
Fascia di mercato
alta, guidata dal design
Materia prima principale
seta grezza, quasi tutta importata (Cina e India forniscono circa il 95% della seta grezza mondiale)
Tecnologia distintiva
tecniche di stampa e rifinizione della seta affinate nel corso di generazioni
Certificazioni tipiche
OEKO-TEX; GOTS dove si usa seta biologica
Nota commerciale
il valore aggiunto nasce quasi interamente nella fase di stampa e rifinizione, non nell'approvvigionamento della fibra

Carpi e Reggio Emilia

Emilia-Romagna
Specializzazione
maglieria, abbigliamento donna
Fascia di mercato
medio-alta
Tecnologia distintiva
rete fitta di piccole e medie imprese, passaggio rapido da campione a produzione
Nota commerciale
solidi rapporti di subfornitura con i grandi brand del nord

Riviera del Brenta e Fermo

Veneto / Marche
Specializzazione
calzature in pelle di lusso
Fascia di mercato
altissima: base di fornitori diretta per le grandi maison del lusso
Materia prima principale
pelle, in gran parte conciata in Italia o proveniente da concerie toscane ed europee
Tecnologia distintiva
tecniche di montaggio e rifinizione a mano tramandate tra generazioni di artigiani
Certificazioni tipiche
Leather Working Group (a livello di conceria)
Nota commerciale
Fermo è la più grande concentrazione italiana di aziende calzaturiere per numero

Belluno

Veneto
Specializzazione
occhialeria
Fascia di mercato
alta: più un settore affine alla moda che abbigliamento in senso stretto, incluso qui per completezza
Nota commerciale
sede del più grande distretto manifatturiero di occhiali al mondo, che rifornisce la maggior parte dei brand di occhialeria in licenza a livello globale
Italia — Sud

Di solito il racconto si ferma ai distretti del Nord, ma non dovrebbe. Oggi una quota significativa della produzione di qualità "Made in Italy" si svolge fisicamente al Sud, perché le aziende del Nord hanno affidato all'esterno una parte sempre più grande dell'esecuzione.

Napoli

Campania
Specializzazione
sartoria uomo: non produzione di tessuto, ma costruzione. La sartoria napoletana si riconosce da tecniche manuali precise: la «spalla a camicia», le cuciture rifinite a mano, le asole fatte a mano
Fascia di mercato
altissima, artigianale: il vertice della piramide costruttiva, non un gioco di volume
Tecnologia distintiva
nessuna, di proposito: il valore sta proprio in ciò che non è meccanizzato
Nota commerciale
il punto di riferimento per cosa significhi «hand-made in Italy» come standard costruttivo, e non solo come dicitura in etichetta

Puglia: tre poli produttivi

Spesso descritta come uno degli ultimi presìdi della manifattura di abbigliamento di qualità in Europa: il nord Italia ne ha esternalizzato sempre più l'esecuzione, mentre il resto del Nord Europa aveva abbandonato questo tipo di manifattura già da decenni. Circa 3.500 aziende attive e circa 2 miliardi di euro di fatturato combinato su tre aree.

  • Bari–Barletta — abbigliamento e produzione tessile, storicamente basata sul lavoro in façon per i brand del nord
  • Putignano–Martina Franca ("Distretto dei Trulli") — specializzata in capispalla, in particolare cappotti e giacche strutturate
  • Salento — strutture specializzate in denim, maglieria, t-shirt e felpe, calzature, artigianato, cappelli, borse. Molti laboratori, anche piccoli, con grande conoscenza del prodotto.
Studio materico di una parete in pietra calcarea chiara in luce radente, con il bordo di un’apertura in ombra: un’evocazione della pietra del Salento.
Fascia di mercato
medio-alta; lavora in gran parte come subfornitore qualificato per brand e studi con sede altrove in Italia e in Europa
Nota commerciale
è una capacità che esiste proprio perché si colloca tra gli studi di design del nord Italia e i loro prezzi: utile da conoscere per chi cerca produzione europea di qualità fuori dai distretti del nord, ormai più saturi
Portogallo

Portogallo

Specializzazione
maglieria e felpato (Guimarães, Barcelos, Vila Nova), full-package apparel
Fascia di mercato
alta: streetwear premium e run di specialità a volume medio
Tecnologia distintiva
costruzione a maglia loopback più pesante, capacità di tintura reattiva adatta a colorazioni premium
Certificazioni tipiche
GOTS (forte presenza, insieme alla conformità UE), OEKO-TEX
Nota commerciale
la rete elettrica portoghese supera il 60% di energia rinnovabile, il dato ambientale più forte della manifattura europea; l'appartenenza alla UE significa accesso senza dazi per i brand che vendono in UE e flessibilità su MOQ bassi (spesso da 300 unità), che i grandi opifici asiatici non possono offrire
Turchia

Turchia

Specializzazione
denim (Bursa), spugna e tessili per la casa (Denizli), full-package apparel veloce
Fascia di mercato
medio-alta, con il ciclo di riordino più veloce del settore
Materia prima principale
cotone locale più fibra importata; forte integrazione verticale dal filato al denim finito
Tecnologia distintiva
tecnologia avanzata di lavaggio del denim: linee di finissaggio a ozono, laser ed e-flow ormai standard nelle strutture di fascia alta di Bursa
Certificazioni tipiche
la Turchia ha il maggior numero assoluto di strutture certificate GOTS di qualunque paese al mondo
Nota commerciale
capacità di riordino in quattro settimane, la più rapida tra i principali paesi produttori: il distretto da scegliere quando la velocità conta più del costo unitario
02

Asia meridionale

Tirupur

Tamil Nadu, India
Specializzazione
maglieria: la «Città delle T-shirt» dell'India, da cui passa circa il 90% dell'export indiano di maglieria
Fascia di mercato
media, con un segmento mid-fashion in crescita (maglieria bambino e donna per rivenditori come Marks & Spencer)
Materia prima principale
cotone locale: l'India è il più grande produttore mondiale di cotone per volume
Tecnologia distintiva
profonda integrazione verticale: filatura, maglieria, tintura e confezione spesso sotto un unico gruppo proprietario
Certificazioni tipiche
GOTS: l'India è prima al mondo per volume di cotone biologico certificato
Nota commerciale
oltre 300.000 persone impiegate direttamente nel cluster; forte integrazione a valle, dai filatori alla produzione completa di capi

Bangladesh

Quattro cluster concentrano quasi tutta la produzione export del paese.

  • Gazipur — maglieria verticalmente integrata, il cluster più denso in assoluto (oltre 1.900 fabbriche)
  • Dhaka metro / Savar / Ashulia — produzione su larga scala di maglia e tessuto per i grandi retailer fast fashion globali
  • Narayanganj — denim; storicamente il cuore della maglieria del paese
  • Chittagong — produzione di tessuto e infrastruttura di zona franca per l'export, legata all'accesso al porto
Fascia di mercato
alto volume, guidato dal costo: il punto di riferimento per i basic su larga scala
Tecnologia distintiva
oggi il Bangladesh ha più fabbriche di abbigliamento certificate LEED green di qualunque altro paese, un cambiamento netto rispetto alla sua reputazione passata
Nota commerciale
costo del lavoro regionale tra i più bassi nel sourcing asiatico mainstream; accesso senza dazi al mercato UE grazie a schemi commerciali preferenziali

Pakistan

Specializzazione
Sialkot: produzione su misura verticalmente integrata (maglia, tintura, taglio, cucitura, ricamo e imballaggio sotto lo stesso tetto), sportswear tecnico, capispalla in pelle; Faisalabad: cotone e denim, con una tecnologia di lavaggio ormai vicina a quella turca
Fascia di mercato
nicchia distintiva: il Pakistan è uno dei pochi grandi paesi produttori costruito attorno a piccoli ordini su misura (minimi di 50–500 unità), mentre Cina e Bangladesh sono ottimizzati per run da 500–5.000 unità e oltre
Materia prima principale
cotone locale, circa il 5% della produzione mondiale
Tecnologia distintiva
lavorazione completa dei sintetici all'interno (blend poliestere-elastan, tessuto traspirante), che dà ai produttori di sportswear il controllo dalla materia prima al capo finito
Certificazioni tipiche
ISO 9001, BSCI e SEDEX sono comuni nella fascia certificata del cluster di Sialkot
Nota commerciale
il distretto di riferimento per brand indipendenti e piccoli che non raggiungono i minimi d'ordine dei grandi opifici asiatici

Sri Lanka

Specializzazione
sportswear, intimo, costumi da bagno, loungewear
Fascia di mercato
premium e con un posizionamento etico: non compete sul costo unitario
Tecnologia distintiva
forte integrazione verticale: diversi grandi gruppi (Brandix, MAS Holdings, Hirdaramani) gestiscono propri opifici tessili accanto alla produzione di capi
Certificazioni tipiche
rating di conformità costantemente tra i più alti fra i grandi produttori asiatici; diverse strutture certificate carbon-neutral
Nota commerciale
posizionato in modo esplicito come l'alternativa «etica» nel sourcing sudasiatico, e con prezzi coerenti
03

Asia orientale e sud-orientale

Cina

Specializzazione
un po' di tutto: la Cina resta il più grande produttore mondiale di abbigliamento per volume (circa il 35% della produzione globale di capi) e l'unico paese con un ecosistema completamente integrato, dalla fibra grezza al capo finito
Fascia di mercato
copre l'intero spettro, ma la direzione strategica è verso l'alto: la Cina si sta spostando in modo deliberato verso tessuti tecnici a maggior valore invece di competere solo sui basic
Materia prima principale
il più grande produttore mondiale di fibra sintetica e tra i primi cinque produttori di cotone
Tecnologia distintiva
la base di macchinari e automazione più ampia di qualunque paese produttore, anche se il vantaggio d'innovazione in alcune nicchie (maglieria seamless, montaggio robotico) si trova altrove
Nota commerciale
valore dell'export oltre 170 miliardi di dollari l'anno; resta il punto di paragone predefinito per costo e scala, rispetto al quale si misura ogni altro distretto

Vietnam

Specializzazione
activewear e abbigliamento tecnico, con una solida base di fornitori di fibra sintetica concentrata attorno a Ho Chi Minh City
Fascia di mercato
medio-alta, il principale beneficiario dei brand che diversificano lontano dalla Cina
Nota commerciale
46 miliardi di dollari di export tessile e di abbigliamento nel 2025: il passaggio da hub di sourcing basato sul costo a potenza esportatrice a sé stante

Cambogia

Specializzazione
assemblaggio di capi, spesso all'interno delle stesse filiere dei confinanti Vietnam e Cina
Fascia di mercato
guidata dal costo, con posizionamento simile a quello del Bangladesh

Indonesia

Specializzazione
calzature e abbigliamento per i grandi brand sportivi (Nike, Adidas e Puma producono qui)
Fascia di mercato
media, posizionata su velocità e flessibilità più che sul costo più basso in assoluto
Nota commerciale
meta privilegiata per la rilocalizzazione, man mano che i brand diversificano il sourcing oltre la Cina
04

Nord Africa e Mediterraneo

Egitto

Specializzazione
capacità tessile e di abbigliamento in rapida espansione
Fascia di mercato
emergente: non ancora un distretto di specialità definito come Turchia o Portogallo, ma la capacità cresce in fretta
Nota commerciale
la vicinanza ai mercati europei è il vantaggio strategico principale mentre il settore cresce

Marocco

Specializzazione
produzione CMT (cut-make-trim): il brand fornisce tessuto e accessori, la fabbrica si limita ad assemblare
Fascia di mercato
media, con un modello nearshore verso l'Europa
Nota commerciale
qui, come in gran parte dell'Europa dell'Est, il modello CMT scambia il controllo sull'approvvigionamento del tessuto con velocità e vicinanza ai buyer UE
05

Le Americhe

Messico

  • Torreón (Coahuila) — la «capitale del denim» dalla fine degli anni Novanta: verticalmente integrata dalla filatura del cotone alla tintura indaco e al finissaggio in lavanderia, tutto in un'unica città
  • Puebla / Tehuacán — il più grande corridoio del paese per il taglio e cucito di cotone, con circa 140 milioni di capi l'anno: t-shirt in jersey, polo, felpe, denim di fascia media
  • León (Guanajuato) — capitale della pelle dal 1645: calzature, pelletteria e pelle per interni auto. Rappresenta circa il 68% della produzione calzaturiera messicana
Fascia di mercato
media, costruita quasi interamente sulla vicinanza al mercato USA più che sul costo unitario più basso
Tecnologia distintiva
capacità denim verticale completa (dalla filatura al finissaggio) concentrata in un'unica città, un caso insolito fuori dalla Turchia
Nota commerciale
l'accesso senza dazi USMCA per i capi che ne hanno i requisiti è il maggior vantaggio strategico del Messico rispetto al sourcing asiatico per i brand diretti sul mercato USA, insieme a tempi di consegna molto più brevi

Stati Uniti

Specializzazione
tessuti tecnici, denim premium, abbigliamento sportivo, produzione «Made in USA» di capsule a piccoli lotti
Fascia di mercato
alta, specializzata: la manifattura di massa si è spostata all'estero decenni fa; ciò che resta si colloca di proposito sopra quella fascia
Tecnologia distintiva
qui avvengono gli esperimenti più avanzati di automazione dell'assemblaggio dei capi: aziende che sostituiscono la cucitura con ago e filo con bracci robotici e adesivi digitali, puntando a un assemblaggio senza cuciture (ancora in gran parte sperimentale, non ancora produzione mainstream)
Nota commerciale
un'economia dell'abbigliamento da 395 miliardi di dollari in cui la crescita sta nel taglio automatizzato, nella maglieria 3D e nella produzione digitale a corto raggio più che nel volume

I distretti produttivi trasformano la fibra in tessuto e poi in capo, ma pochissimi coltivano o sintetizzano ciò che lavorano. Vale la pena mapparlo a parte, in tre gruppi che si comportano in modo molto diverso: fibre naturali, coltivate o allevate; fibre sintetiche, derivate dal petrolio; fibre riciclate o rigenerate, ricavate da materiale già esistente.

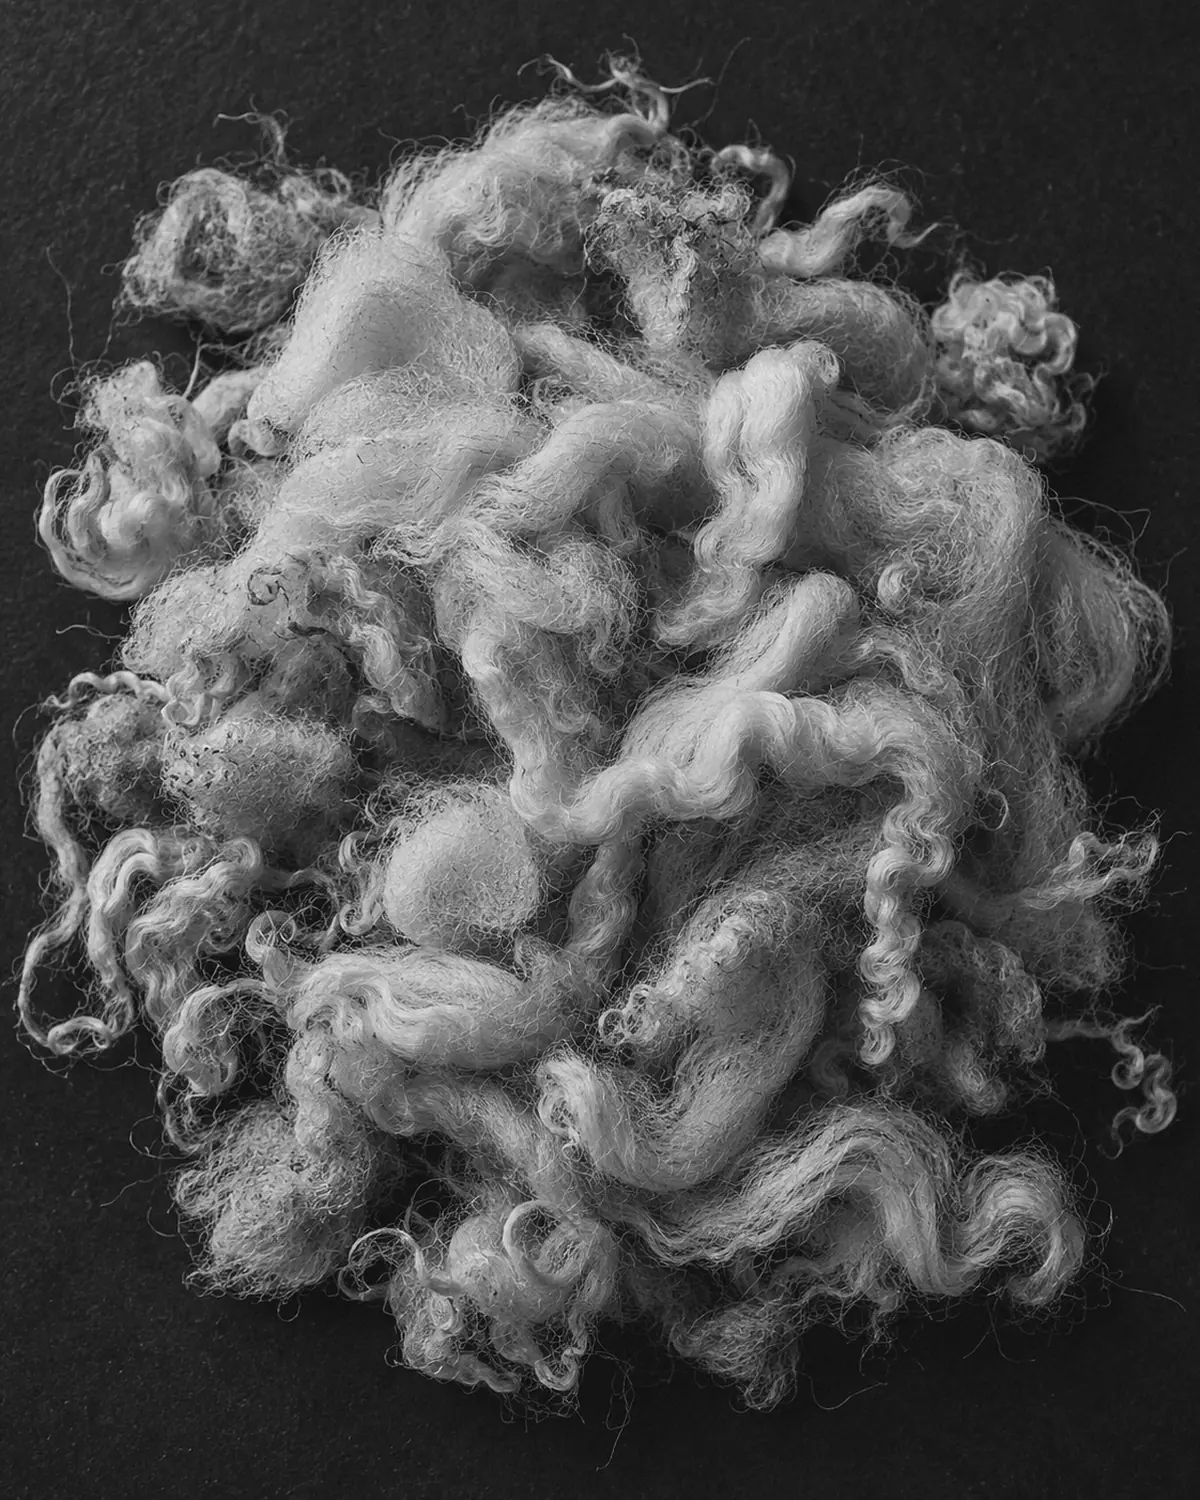
Veduta ravvicinata di ciocche di lana grezza, arricciate e irregolari.

Fibre naturali

  • Cotone (~19% della produzione mondiale di fibre, ~24–25 milioni di tonnellate/anno): l'India è il maggior coltivatore (circa un quarto della produzione mondiale), seguita da Cina, USA, Pakistan e Brasile. I maggiori esportatori di cotone grezzo, però, sono gli USA e un gruppo di produttori africani (Uganda, Mozambico, Zambia): coltivare ed esportare sono due mappe diverse.
  • Lana (~1 milione di tonnellate): la stragrande maggioranza viene dall'Australia; la Cina è terza, ma molto distante. Biella lavora lana importata quasi per intero.
  • Seta (~91.000 tonnellate): concentrata in Cina (~55%) e India (~40%). L'intera industria della seta di Como lavora materia prima importata.
Veduta ravvicinata di un fascio di filamenti di poliestere paralleli e lucidi.

Fibre sintetiche

  • Poliestere e altre fibre derivate dal petrolio: di gran lunga la più grande categoria di fibre al mondo, oltre metà della produzione mondiale. La Cina guida la produzione di fibre sintetiche con un ampio margine.
  • Fibra cellulosica (viscosa, lyocell): una categoria più piccola (~6% della produzione mondiale di fibre), ricavata dalla polpa di legno. Qui la certificazione FSC diventa direttamente rilevante.
Veduta ravvicinata di fibra sfilacciata da scarti tessili, mista a frammenti di filo.

Fibre riciclate e rigenerate

È il gruppo che cresce più in fretta dei tre e quello più legato a Circolarità, che tratta il lato dei modelli di business e del processo di riciclo di ciò che qui compare come materia prima.

  • Recycled Polyester (rPET): plastica pre o post consumo rilavorata in fibra di poliestere. È la fibra riciclata più usata oggi per volume, anche se in gran parte delle applicazioni qualità e costo restano indietro rispetto al poliestere vergine.
  • Recycled Nylon: la stessa logica di riciclo applicata alla poliammide, a partire da ritagli di tessuto pre-consumo o da scarti post-consumo, comprese le reti da pesca.
  • Lyocell (Tencel): fibra cellulosica rigenerata con un processo a solvente a ciclo chiuso: impatto idrico e chimico inferiore a quello della viscosa convenzionale, a partire dalla stessa polpa di legno descritta sopra.

Il lato di processo (riciclo meccanico contro chimico, e perché la selezione dei tessili raccolti per tipo di fibra è il vero collo di bottiglia) è approfondito in Circolarità, e qui non lo ripeto.

Le certificazioni vengono trattate come badge di "sostenibilità" intercambiabili, ma non lo sono: verificano cose diverse, in punti diversi della filiera, e il profilo di certificazione tipico di un distretto dice molto su ciò per cui è ottimizzato.

Materia prima e processo

  • GOTS (Global Organic Textile Standard) — contenuto di fibra biologica più criteri ambientali e sociali lungo tutta la filiera, dal campo al prodotto finito.
  • GRS (Global Recycled Standard) — contenuto di materiale riciclato, tracciabilità e gestione ambientale e sociale nel riciclo.
  • BCI (Better Cotton Initiative) — pratiche di coltivazione sostenibile del cotone, e solo di quello.
  • bluesign — gestione della chimica e delle risorse in tutto il processo produttivo, non un test su un singolo prodotto.
  • RWS (Responsible Wool Standard) — benessere animale e gestione del territorio nella produzione di lana.
  • FSC (Forest Stewardship Council) — polpa di legno da fonti gestite responsabilmente, per fibre cellulosiche come la viscosa.

Sicurezza del capo finito

  • OEKO-TEX Standard 100 — testa il prodotto finito, componente per componente (filo, bottoni, zip compresi), su oltre 100 sostanze nocive. Non dice nulla sul fatto che la fibra sia biologica: quello è compito del GOTS.

Conformità sociale

  • SA8000 — standard certificabile di sistema di gestione che copre lavoro minorile, lavoro forzato, orari, salari, salute e sicurezza.
  • SMETA (Sedex Members Ethical Trade Audit) — più una metodologia di audit che una certificazione, basata sull'ETI Base Code; è tra gli audit sociali più usati al mondo.
  • BSCI (amfori) — valuta le fabbriche da A a E su 13 aree di performance sociale.
  • WRAP — lo standard pensato specificamente per abbigliamento, calzature e prodotti cuciti, a differenza dei framework più generici qui sopra.

Pelle

  • Leather Working Group (LWG) — certificazione a livello di conceria (Gold/Silver/Bronze) su tracciabilità, uso di acqua ed energia e trattamento degli scarichi.

Una regola pratica: una singola certificazione dice qualcosa su un solo anello della filiera. La combinazione di certificazioni tipica di un distretto dice per che tipo di buyer è costruito.

Non esiste un solo paese "più avanzato" nella manifattura della moda: la leadership cambia a seconda di quale parte della filiera si guarda.

Macchinari: l'hardware del settore

L'Italia è il terzo produttore mondiale di macchinari tessili, dopo Germania e Giappone. Al suo interno, il polo di Brescia e Lonati (Santoni) è il leader mondiale indiscusso nella tecnologia per la maglieria seamless e fornisce circa il 97% della domanda mondiale di macchine per capi senza cuciture: intimo, sportswear, costumi da bagno e ora anche capispalla e tomaie per calzature. La Germania guida nei macchinari generici di filatura e tessitura, il Giappone nell'elettronica di alta precisione e nell'ingegneria della maglieria 3D.

Stampa digitale: volume contro innovazione

L'Asia-Pacifico (Cina, India, Bangladesh, Vietnam) resta la regione dominante per volumi nella stampa tessile digitale, perché è lì che si concentra la produzione fast fashion per l'export. L'innovazione di modello, però, avviene in Nord America e in Europa: stampa on demand collegata direttamente all'e-commerce, microfabbriche vicino al mercato finale, dove la vicinanza al cliente pesa più del costo unitario.

Assemblaggio del capo: la fase più difficile da automatizzare

La cucitura ha resistito all'automazione più a lungo di quasi ogni altra fase, proprio perché il tessuto è morbido, elastico e incostante in modi in cui i materiali rigidi non lo sono. Gli esperimenti più audaci, che sostituiscono ago e filo con bracci robotici e adesivi digitali per arrivare a una costruzione senza cuciture fatte a mano, sono negli Stati Uniti. Sono ancora in fase iniziale, ma è la frontiera da tenere d'occhio.

In sintesi: l'Italia guida nell'ingegneria di precisione della macchina, l'Asia nella scala di adozione, gli USA nel ripensamento radicale del processo. Nessuno dei tre è avanti agli altri in tutto: risolvono problemi diversi.

La specializzazione di un distretto spiega in cosa è bravo. La politica commerciale spesso spiega perché un brand si approvvigiona proprio lì, e sono due cose diverse. Una fabbrica può essere eccellente e perdere comunque un ordine perché un paese concorrente ha un trattamento doganale migliore verso il mercato del brand. Qualche dinamica da capire a livello concettuale, senza numeri precisi:

  • I blocchi commerciali regionali (come l'USMCA per il Nord America, o il mercato interno UE più i suoi schemi di preferenza esterni) possono rendere una fabbrica vicina e nella media più competitiva sul prezzo finale di una eccellente ma lontana, solo per il trattamento doganale.
  • Gli schemi di accesso preferenziale per le economie in via di sviluppo (Bangladesh, Pakistan e Sri Lanka ne hanno versioni diverse verso l'UE) esistono proprio per rendere la produzione lì esente da dazi o fortemente scontata, ed è una delle ragioni per cui quei paesi hanno costruito industrie di quella scala: è politica, non solo costo del lavoro.
  • Le regole d'origine contano quanto l'accordo commerciale: un capo può essere assemblato in un paese coperto da un accordo favorevole e non qualificarsi comunque per i benefici, se il tessuto o il filato arrivavano prima dal posto sbagliato.
  • La politica commerciale è oggi una delle variabili più instabili nel sourcing globale, più di quanto lo sia stata per decenni, e pesa sempre più della sola qualità produttiva nella scelta di dove i brand piazzano gli ordini.

Questa sezione resta volutamente qualitativa: aliquote e stato degli accordi cambiano abbastanza in fretta da rendere obsoleti quasi subito i numeri precisi in un contenuto permanente.

I distretti produttivi realizzano il capo. Un insieme più piccolo e separato di luoghi è dove le collezioni finite passano di mano: fiere di settore, distretti showroom e hub wholesale, trattati per intero in Città della moda:

  • Fiere di settore: Première Vision (Parigi) per il sourcing dei tessuti; Pitti Uomo (Firenze) e Pitti Bimbo per l'abbigliamento uomo e bambino; Magic Las Vegas per il wholesale USA; ITM (Istanbul) per i macchinari tessili.
  • Distretti wholesale e showroom: Via della Spiga e il più ampio Quadrilatero della moda di Milano; il Garment District di New York; il Fashion District di Londra, intorno a Shoreditch e Whitechapel, per label giovani e indipendenti.
  • Hub logistici e di riesportazione: Hong Kong resta un importante hub di riesportazione e di uffici sourcing per la produzione asiatica, anche se lì si produce pochissimo; Rotterdam è il principale porto d'ingresso europeo per l'abbigliamento in container.

Neanche questa è la destinazione finale: è il luogo in cui un ordine viene preso, non quello in cui il capo viene comprato. Quest'ultimo passaggio è mappato in Canali distributivi: grandi magazzini, concept store, catene globali ed e-commerce, un modello di business alla volta.

Conoscere la specializzazione di un distretto è l'inizio, non la risposta. La mappa diventa una decisione quando abbini il distretto giusto al tuo prodotto, alla tua fascia di mercato e al tuo MOQ, e costruisci intorno a questo una strategia di sourcing.

Aperto: 1 di 3 posti cliente disponibili. Lavoro con un numero limitato di clienti alla volta, così ogni progetto riceve la giusta attenzione.

Richiedi una sourcing review per la tua collezione →